

Flytträtten har successivt utökats till fler avtalsområden över åren, vilket har möjliggjort att en allt större andel av det förvaltade försäkringskapitalet kan flyttas.
Samtidigt har det periodvis varit en god kapitalavkastning vilket bidragit till att det totala kapitalet har ökat och således även det flyttbara kapitalet. Volymen flyttat kapital behöver därmed inte spegla en ökning eller minskning av antalet faktiska flyttar, utan kan även vara en följd av kapital-tillväxt inom befintliga placeringar.
Under 2025 flyttades sammanlagt knappt 100 miljarder kronor, vilket innebar en minskning med 4 procent jämfört med 2024.
Tre fjärdedelar av tjänstepensionskapitalet som flyttades under 2025 gick till fondförsäkring i ett annat företag. Kapitalet kan ha varit placerat i fond-försäkring i det ursprungliga företaget, men det kan också ha förvaltats som depåförsäkring eller som traditionell försäkring. Därutöver flyttades 12 procent av kapitalet till traditionell försäkring, 8 procent till depåförsäkring samt 4 procent till övrig livförsäkring, som inkluderar privat kapital-försäkring och privat pensionsförsäkring.
Sedan 2020 har det flyttade försäkringskapitalet nästan tredubblats, från 36 till 100 miljarder kronor. Det är framför allt flyttar av tjänstepensionskapital till fondförsäkring som står för den största delen av den ökningen.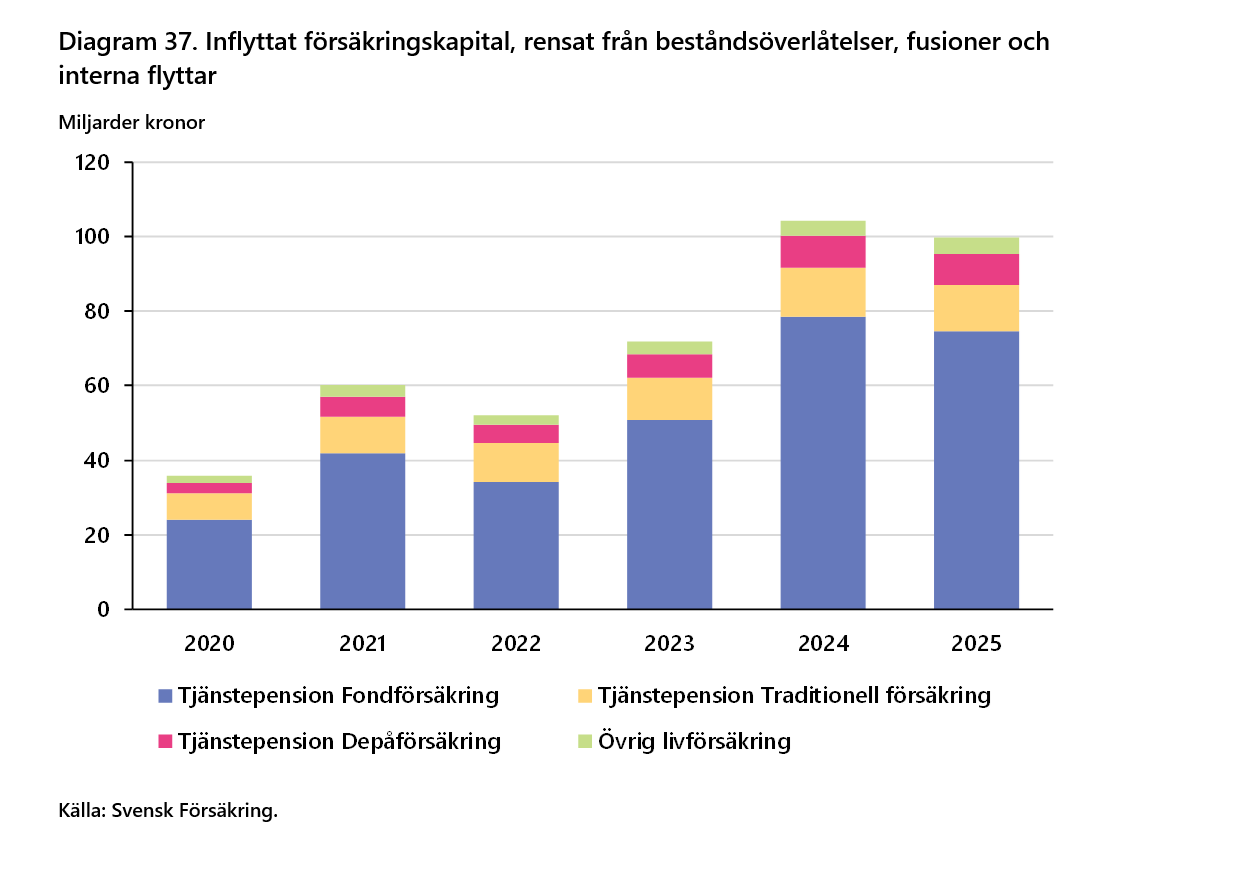
Under 2025 flyttades sammantaget 100 miljarder kronor av försäkrings-kapitalet till ett annat livförsäkrings- eller tjänstepensionsföretag. Jämfört med 2024 är det en ökning med 32 miljarder kronor vilket motsvarar en ökning med 45 procent.
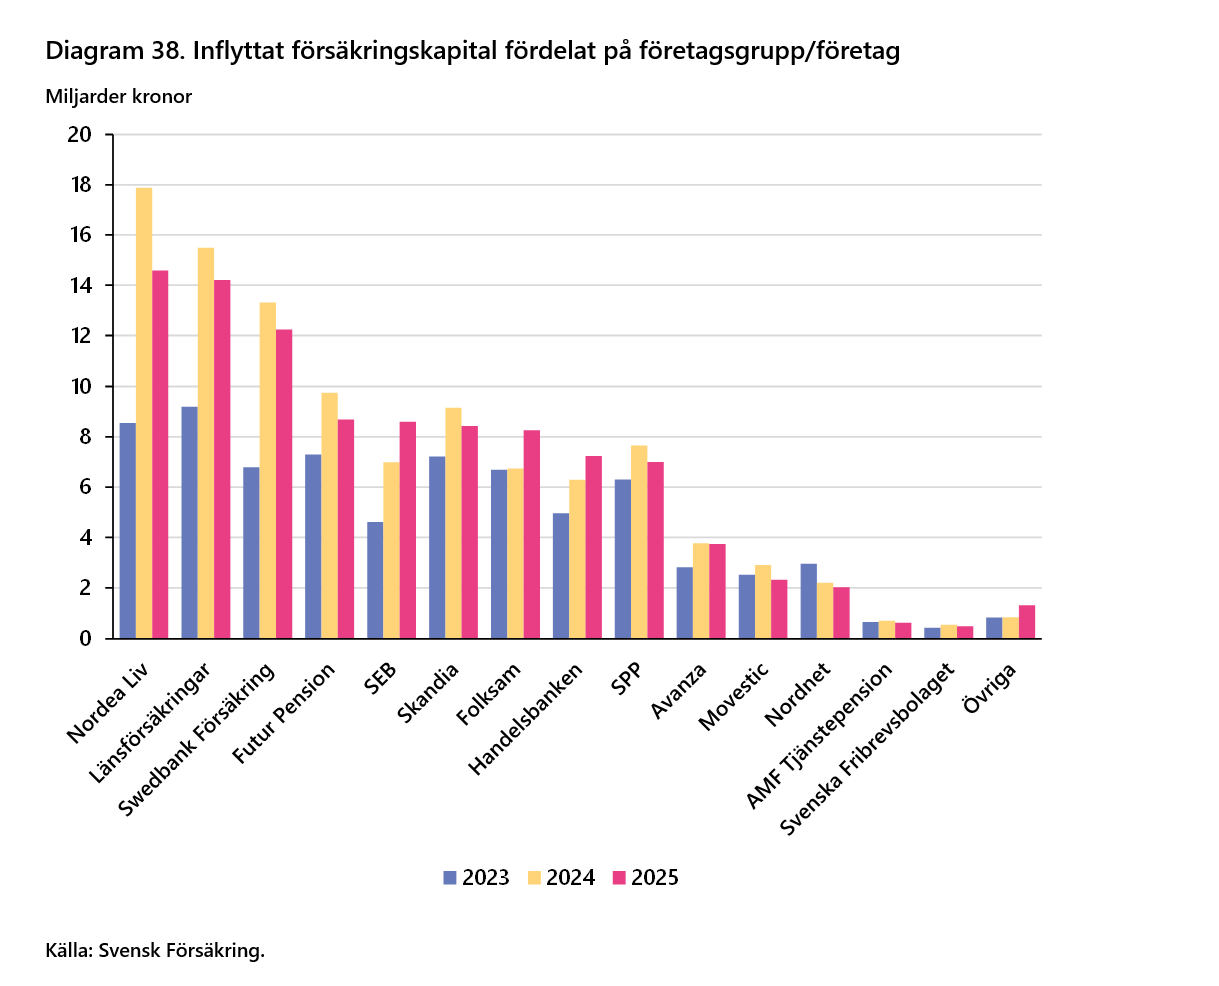
I nedanstående diagram visas det inflyttade kapitalet fördelat på företagsgrupp/företag för de tre senaste åren.
Statistiken på denna sida är framtagen under våren 2025.
Söker du aktuell statistik finns det på våra statistiksidor.
